昇給がいつも同じくらいの小さな数字にとどまっていると、遅かれ早かれ「よそに移ればもっと稼げるのでは?」という疑問が浮かびます。転職した人と同じ職場に残った人の給与の伸びについては、信頼できる公開データがあります。そのデータが何を示し、何を示していないのかを知っておく価値があります。
データが測っているもの
アトランタ連邦準備銀行はWage Growth Tracker(賃金上昇トラッカー)を運営しています。国勢調査局の人口動態調査(Current Population Survey)で同じ人を12か月の間隔をあけて追跡し、一人ひとりの時給の変化の中央値を出しています。労働者は、転職組(1年前と職業、業種、または雇用主が異なる人)と残留組に分けられています。
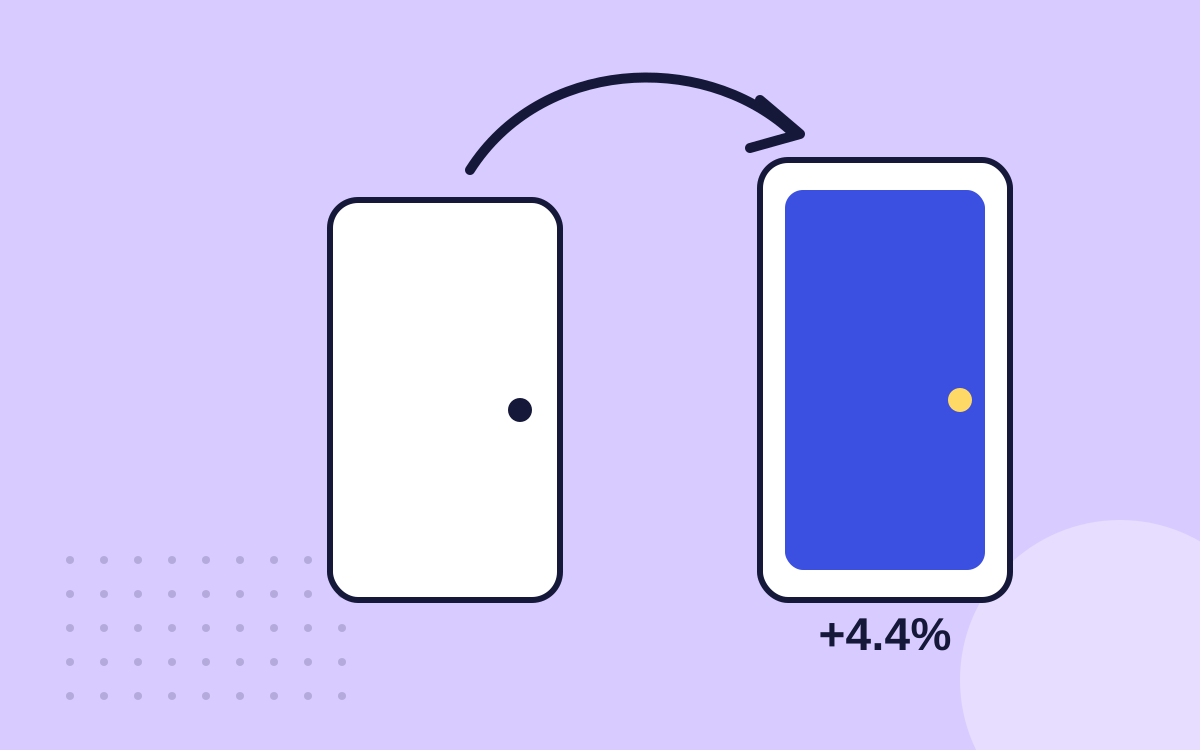
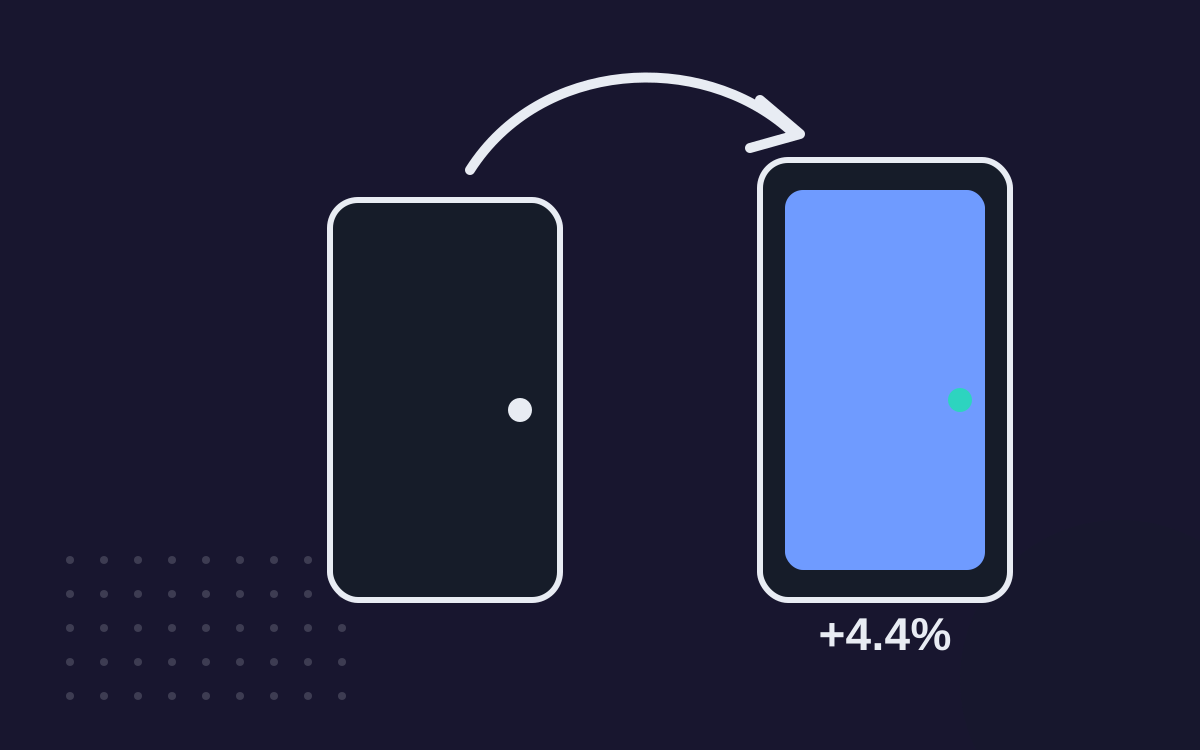
2026年8月までの12か月平均で、賃金上昇率の中央値は転職組が4.4%、残留組が3.6%でした。転職組が0.8ポイント上回っています。
その差はいくらになるか
年に1ポイント程度の差は小さく聞こえます。しかし、それは複利で効いてきます。$55,000がそれぞれの率で5年間伸びた場合は次のとおりです。
| 残留組のペース | 転職組のペース | 差額 | |
|---|---|---|---|
| 1年後の給与 | $56,980 | $57,420 | +$440 |
| 3年後の給与 | $61,156 | $62,584 | +$1,428 |
| 5年後の給与 | $65,639 | $68,213 | +$2,574 |
| 5年間の収入合計 | $295,526 | $300,288 | +$4,763 |
5年後、転職組のペースの給与は$2,574高くなり、5年間の合計では$4,763多く受け取ることになります。実際には、毎年1ポイントずつ着実に上乗せされるより、転職時に一度大きく上がる形が一般的です。それでも「土台が高いと、その後もずっと効いてくる」という計算は同じです。
数字に含まれないもの
- これは中央値であり、保証ではありません。転職組の半数は4.4%を下回っており、より良いポジションのためにあえて給与を下げた人もいます。
- 転職する人はランダムな集団ではありません。すでに良いオファーを手にしていたから転職した人もいます。この差は実際に起きたことを示すもので、あなたに起きることを示すものではありません。
- 転職にはコストがあります。権利が確定していない退職金の上乗せ(マッチング拠出)、福利厚生の新たな待機期間、失われる有給休暇、新しい仕事を覚える数か月間が、1年目の増加分を削ることがあります。
- 差は変動します。雇用主が人手不足のときに最も大きくなり、採用が落ち着くと縮まる傾向があります。頼りにする前に最新の数字を確認しましょう。
まず雇用市場を読む
転職による上乗せの大きさは、雇用主がどれだけ人を必要としているかで決まります。簡単な目安の1つが、BLSの求人・労働異動調査(JOLTS)による離職率、つまり1か月に自発的に仕事を辞める労働者の割合です。もっと良い仕事が見つかると自信があるときほど、人は仕事を辞めます。2026年8月の離職率は1.9%(速報値)でした。転職する前に最新の発表を確認し、自分の分野と地域の求人も見てみましょう。全国平均よりも、そちらのほうが重要です。
給与だけでなくオファー全体を比べる
給与は報酬の最も大きな部分ですが、すべてではありません。BLSによると、2026年6月に民間の雇用主が労働者にかけた費用のうち、福利厚生は30.0%、1時間あたり$46.89のうち$14.07を占めていました。給与が高くても、健康保険が手薄だったり退職金の上乗せが少なかったりする新しい仕事は、見た目ほどの価値がないことがあります。
- 健康保険:毎月の保険料に加え、免責額(deductible)と自己負担の上限額。
- 退職金の上乗せ:雇用主がいくら拠出してくれるか、そしてそれが自分のものになるまでにどれくらいかかるか。
- 有給休暇:休みの日数も時給の一部です。同じ給与で休みが少なければ、働いた1日あたりの給与は下がります。
- 実際の時間:通勤、待機時間、求められる夜の対応。実質時給のガイドでは、2つの仕事を同じ土俵で比べる方法を紹介しています。
- 従業員か請負業者か:一方のオファーが1099の契約なら、同じ単価でも価値は低くなります。W-2と1099のガイドで比べ方を紹介しています。
退職を伝える前に
- 受給権の確定(vesting)を確認しましょう。自分で401(k)に拠出したお金は、常に100%あなたのものです。雇用主の拠出分は、時間をかけて権利が確定する場合があります。IRSはよくある例を2つ挙げています。勤続3年まではゼロで、その後に100%となる方式と、2年後に20%となり、6年後に100%まで段階的に上がる方式です。権利確定日の数週間前に辞めると、実際にお金を失うことがあります。
- 健康保険の計画を立てましょう。従業員20人以上の雇用主は、原則としてCOBRAを提供する必要があります。COBRAを使うと、退職後も団体健康保険を継続できます。保険プランの費用の最大102%を負担しなければならない場合があるので、新しい保険が始まるまでの空白期間と比べて費用を見積もりましょう。
- 未消化の有給休暇について確認しましょう。買い取ってもらえるかどうかは、州と雇用主の規定によります。
- 辞表を出す前に、オファーを書面でもらいましょう。給与、入社日、福利厚生の開始日が記載されたものです。
前提条件:当初の給与$55,000、2026年8月時点の中央値の率で一定に伸びると仮定。中央値は真ん中の労働者を表すもので、あなたの給与は分野、地域、スキルによって変わります。
よくある質問
給与を伸ばし続けるには、どのくらいの頻度で転職すべきですか?
正解の回数はありません。データでは転職組のほうが平均して給与の伸びが速いものの、転職のたびにコストがかかります。1〜2年ごとに市場を確かめ、明らかに良いオファーがあるときだけ転職することで、メリットの大部分を得ている人も多くいます。
頻繁に転職すると印象が悪くなりますか?
短い在籍が何度も続くと疑問を持たれることがあるので、それぞれの転職理由を一言で説明できるようにしておきましょう。より大きな役割や、同じ仕事でより高い給与といった明確な理由があれば、たいていは十分です。
今の雇用主から引き留めのオファーがあったら、受けるべきですか?
他社のオファーを得る前はなぜその金額が出なかったのか、そして転職を考え始めた理由は変わるのかを尋ねましょう。給与だけが問題で、それが解決されるなら、残るのも1つの選択肢です。
退職すると401(k)を失いますか?
自分で拠出したお金は常にあなたのものです。雇用主の拠出分は時間をかけて権利が確定する場合があるので、退職日を決める前に、権利が確定した残高を確認しましょう。
出典
- Federal Reserve Bank of Atlanta, Wage Growth Tracker (job switchers and stayers, via FRED) atlantafed.org
- FRED, 12-month moving average of median hourly wage growth: job switcher (FRBATLWGT12MMUMHWGJSW) fred.stlouisfed.org
- FRED, 12-month moving average of median hourly wage growth: job stayer (FRBATLWGT12MMUMHWGJST) fred.stlouisfed.org
- BLS, Job Openings and Labor Turnover Survey (JOLTS) bls.gov
- BLS, Compensation costs for private industry workers averaged $46.89 per hour worked in June 2026 (The Economics Daily) bls.gov
- IRS, Retirement topics: vesting irs.gov
- U.S. Department of Labor, Continuation of health coverage (COBRA) dol.gov
この記事は一般的な教育情報であり、個人向けの金融アドバイスではありません。計算例の数値は、それぞれに記載した前提条件から計算したもので、予測ではありません。
次のガイドをメールで受け取る
毎週木曜日のPayday Noteと、無料のRaise Kit。