Wenn Ihre Gehaltserhöhungen immer wieder ähnlich klein ausfallen, kommt früher oder später die Frage auf: Würde ich woanders mehr verdienen? Es gibt gute öffentliche Daten dazu, wie sich das Gehalt von Wechslern und Bleibenden entwickelt – und es lohnt sich zu wissen, was sie aussagen und was nicht.
Was die Daten messen
Die Federal Reserve Bank of Atlanta betreibt einen Wage Growth Tracker. Er verfolgt dieselben Personen im Abstand von zwölf Monaten im Current Population Survey des Census Bureau und ermittelt die mittlere Veränderung des Stundenlohns jeder Person. Dabei werden Beschäftigte in Jobwechsler (anderer Beruf, andere Branche oder anderer Arbeitgeber als ein Jahr zuvor) und Jobbleiber unterteilt.
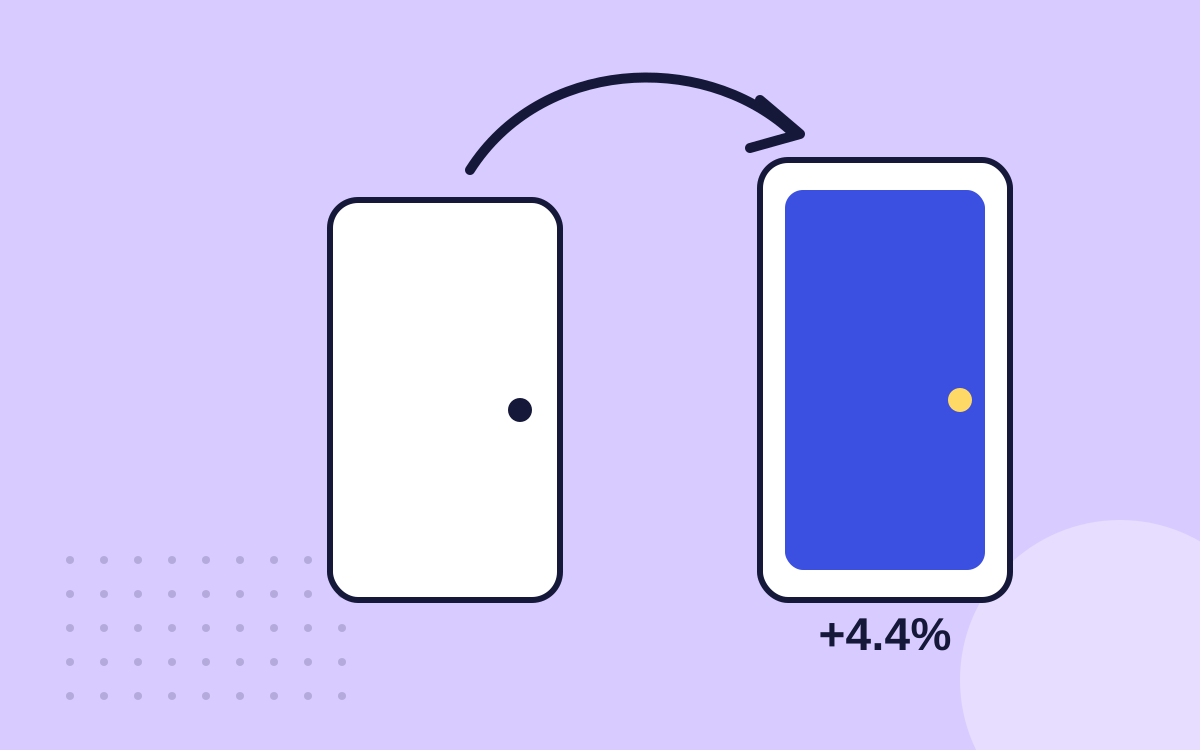
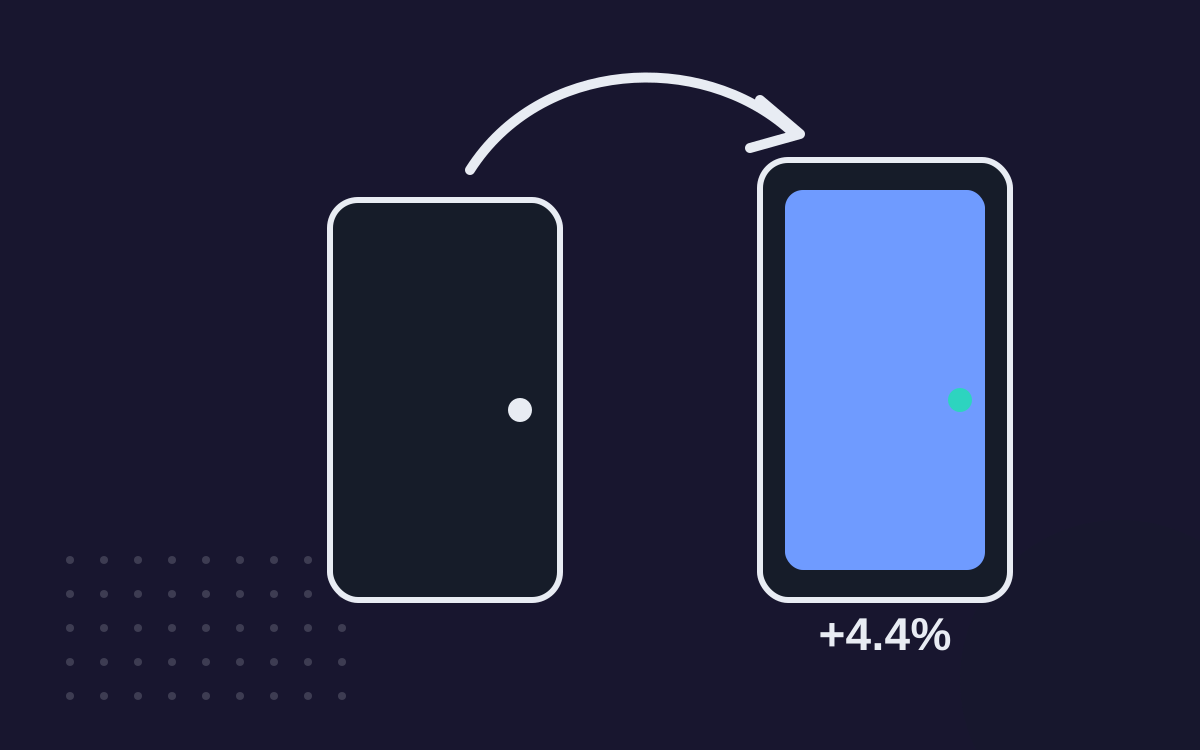
Im 12-Monats-Durchschnitt bis August 2026 lag das mittlere Lohnwachstum bei 4.4% für Jobwechsler und 3.6% für Jobbleiber. Die Wechsler lagen also 0.8 Prozentpunkte vorn.
Was ein solcher Unterschied wert ist
Rund ein Prozentpunkt pro Jahr klingt nach wenig. Doch er wächst mit Zinseszinseffekt. So entwickeln sich $55,000 über 5 Jahre bei jeder der beiden Raten:
| Tempo der Bleiber | Tempo der Wechsler | Unterschied | |
|---|---|---|---|
| Gehalt nach 1 Jahr | $56,980 | $57,420 | +$440 |
| Gehalt nach 3 Jahren | $61,156 | $62,584 | +$1,428 |
| Gehalt nach 5 Jahren | $65,639 | $68,213 | +$2,574 |
| Gesamtverdienst über 5 Jahre | $295,526 | $300,288 | +$4,763 |
Nach 5 Jahren liegt das Gehalt im Wechsler-Tempo um $2,574 höher, und über die fünf Jahre summiert sich das auf $4,763 mehr Lohn. In der Praxis kommt der Gewinn meist als ein größerer Sprung beim Wechsel statt als stetiger Extrapunkt pro Jahr, aber die Rechnung „eine höhere Basis zahlt sich immer weiter aus“ bleibt dieselbe.
Was die Zahlen nicht zeigen
- Es ist ein Median, kein Versprechen. Die Hälfte der Wechsler lag unter 4.4%, und manche haben für eine bessere Stelle bewusst weniger Gehalt in Kauf genommen.
- Wer wechselt, ist keine Zufallsauswahl. Manche wechseln, weil sie bereits ein besseres Angebot in der Tasche hatten. Der Unterschied zeigt, was passiert ist, nicht was bei Ihnen passieren würde.
- Ein Wechsel hat Kosten. Noch nicht unverfallbare Arbeitgeberzuschüsse zur Altersvorsorge, eine neue Wartezeit für Sozialleistungen, verlorener bezahlter Urlaub und ein paar Monate Einarbeitung können den Gewinn im ersten Jahr schmälern.
- Der Unterschied schwankt. Er ist meist am größten, wenn Arbeitgebern Personal fehlt, und schrumpft, wenn weniger eingestellt wird. Prüfen Sie die aktuelle Zahl, bevor Sie sich darauf stützen.
Erst den Arbeitsmarkt lesen
Der Wechselbonus hängt davon ab, wie dringend Arbeitgeber Leute brauchen. Ein einfacher Gradmesser ist die Kündigungsquote aus dem Job Openings and Labor Turnover Survey des BLS: der Anteil der Beschäftigten, die in einem Monat freiwillig kündigen. Menschen kündigen häufiger, wenn sie zuversichtlich sind, etwas Besseres zu finden. Im August 2026 lag die Kündigungsquote bei 1.9% (vorläufig). Prüfen Sie vor einem Wechsel die neueste Veröffentlichung und schauen Sie sich Stellenanzeigen in Ihrem eigenen Fachgebiet und Ihrer Stadt an, denn die zählen mehr als jeder landesweite Durchschnitt.
Das ganze Angebot vergleichen, nicht nur das Gehalt
Das Gehalt ist der größte Teil der Vergütung, aber nicht alles. Im Juni 2026 machten Zusatzleistungen laut BLS 30.0% dessen aus, was private Arbeitgeber für ihre Beschäftigten aufwendeten: $14.07 von $46.89 pro Stunde. Ein neuer Job mit höherem Gehalt, aber schwächerer Krankenversicherung oder geringerem Zuschuss zur Altersvorsorge kann weniger wert sein, als es scheint.
- Krankenversicherung: was Sie monatlich zahlen, plus Selbstbehalt und maximale Eigenbeteiligung.
- Arbeitgeberzuschuss zur Altersvorsorge: wie viel der Arbeitgeber dazugibt und wie lange es dauert, bis das Geld Ihnen gehört.
- Bezahlter Urlaub: Freie Tage sind Teil Ihres Stundenlohns. Weniger Tage beim gleichen Gehalt sind eine Lohnkürzung pro Arbeitstag.
- Die echten Stunden: Arbeitsweg, Bereitschaftszeit und erwartete Abende. Unser Ratgeber zum echten Stundenlohn zeigt, wie Sie beide Jobs auf dieselbe Grundlage stellen.
- Angestellt oder Auftragnehmer: Ist ein Angebot ein 1099-Vertrag, ist derselbe Satz weniger wert. Unser Ratgeber W-2 vs. 1099 zeigt, wie Sie beides vergleichen.
Bevor Sie kündigen
- Prüfen Sie Ihre Unverfallbarkeit. Geld, das Sie selbst in einen 401(k) eingezahlt haben, gehört immer zu 100% Ihnen. Arbeitgeberbeiträge können mit der Zeit unverfallbar werden. Der IRS nennt zwei gängige Beispiele: nichts bis zu 3 Dienstjahren und dann 100%, oder 20% nach 2 Jahren, steigend auf 100% nach 6. Wer wenige Wochen vor einem Stichtag geht, kann echtes Geld verlieren.
- Planen Sie Ihren Krankenversicherungsschutz. Arbeitgeber mit 20 oder mehr Beschäftigten müssen in der Regel COBRA anbieten, damit Sie Ihre Gruppenkrankenversicherung nach dem Ausscheiden behalten können. Sie müssen dafür unter Umständen bis zu 102% der Kosten des Plans zahlen; rechnen Sie das also gegen die Lücke bis zum Beginn Ihres neuen Versicherungsschutzes.
- Fragen Sie nach nicht genommenem bezahltem Urlaub. Ob er ausgezahlt wird, hängt von Ihrem Bundesstaat und den Regeln Ihres Arbeitgebers ab.
- Lassen Sie sich das Angebot schriftlich geben, mit Gehalt, Startdatum und Beginn der Zusatzleistungen, bevor Sie kündigen.
Annahmen: ein Ausgangsgehalt von $55,000 und gleichmäßiges Wachstum zu den Medianraten von August 2026. Medianwerte beschreiben die mittlere Arbeitskraft; Ihr Gehalt hängt von Ihrem Fachgebiet, Ihrer Stadt und Ihren Fähigkeiten ab.
Häufige Fragen
Wie oft sollte ich den Job wechseln, damit mein Gehalt weiter steigt?
Eine richtige Zahl gibt es nicht. Die Daten zeigen, dass das Gehalt von Jobwechslern im Schnitt schneller wächst, aber jeder Wechsel hat Kosten. Viele holen den größten Teil des Vorteils heraus, indem sie alle ein bis zwei Jahre den Markt testen und nur wechseln, wenn ein Angebot klar besser ist.
Wirkt häufiges Wechseln schlecht?
Mehrere kurze Stationen hintereinander können Fragen aufwerfen. Seien Sie also bereit, jeden Wechsel in einem Satz zu erklären. Ein klarer Grund, etwa eine größere Rolle oder mehr Gehalt für dieselbe Arbeit, reicht meist aus.
Soll ich ein Gegenangebot meines jetzigen Arbeitgebers annehmen?
Fragen Sie, warum das Geld nicht schon da war, bevor Sie ein Angebot hatten, und ob sich die Gründe ändern, aus denen Sie gesucht haben. Wenn das Gehalt das einzige Problem war und es behoben wird, kann Bleiben funktionieren.
Verliere ich meinen 401(k), wenn ich gehe?
Geld, das Sie selbst eingezahlt haben, gehört immer Ihnen. Arbeitgeberbeiträge werden unter Umständen erst mit der Zeit unverfallbar. Prüfen Sie daher Ihr unverfallbares Guthaben, bevor Sie Ihr Austrittsdatum wählen.
Quellen
- Federal Reserve Bank of Atlanta, Wage Growth Tracker (job switchers and stayers, via FRED) atlantafed.org
- FRED, 12-month moving average of median hourly wage growth: job switcher (FRBATLWGT12MMUMHWGJSW) fred.stlouisfed.org
- FRED, 12-month moving average of median hourly wage growth: job stayer (FRBATLWGT12MMUMHWGJST) fred.stlouisfed.org
- BLS, Job Openings and Labor Turnover Survey (JOLTS) bls.gov
- BLS, Compensation costs for private industry workers averaged $46.89 per hour worked in June 2026 (The Economics Daily) bls.gov
- IRS, Retirement topics: vesting irs.gov
- U.S. Department of Labor, Continuation of health coverage (COBRA) dol.gov
Dieser Artikel dient der allgemeinen Information und ist keine persönliche Finanzberatung. Die Zahlen in den Rechenbeispielen ergeben sich aus den jeweils genannten Annahmen und sind keine Prognosen.
Den nächsten Ratgeber per E-Mail erhalten
Der Payday Note jeden Donnerstag, dazu das kostenlose Raise Kit.