임금 인상이 매번 비슷하게 작은 숫자에 머문다면, 언젠가는 이런 질문이 떠올라요. 다른 곳에 가면 더 벌 수 있을까? 이직한 사람과 남은 사람의 임금이 어떻게 늘어나는지에 대한 좋은 공개 데이터가 있어요. 이 데이터가 무엇을 말하고 무엇을 말하지 않는지 알아 둘 만해요.
이 데이터가 측정하는 것
애틀랜타 연방준비은행은 Wage Growth Tracker를 운영해요. 인구조사국의 Current Population Survey에서 같은 사람들을 12개월 간격으로 추적하고, 각 사람의 시급 변화의 중앙값을 구해요. 근로자는 이직자(1년 전과 직업, 산업 또는 고용주가 다른 사람)와 잔류자로 나뉘어요.
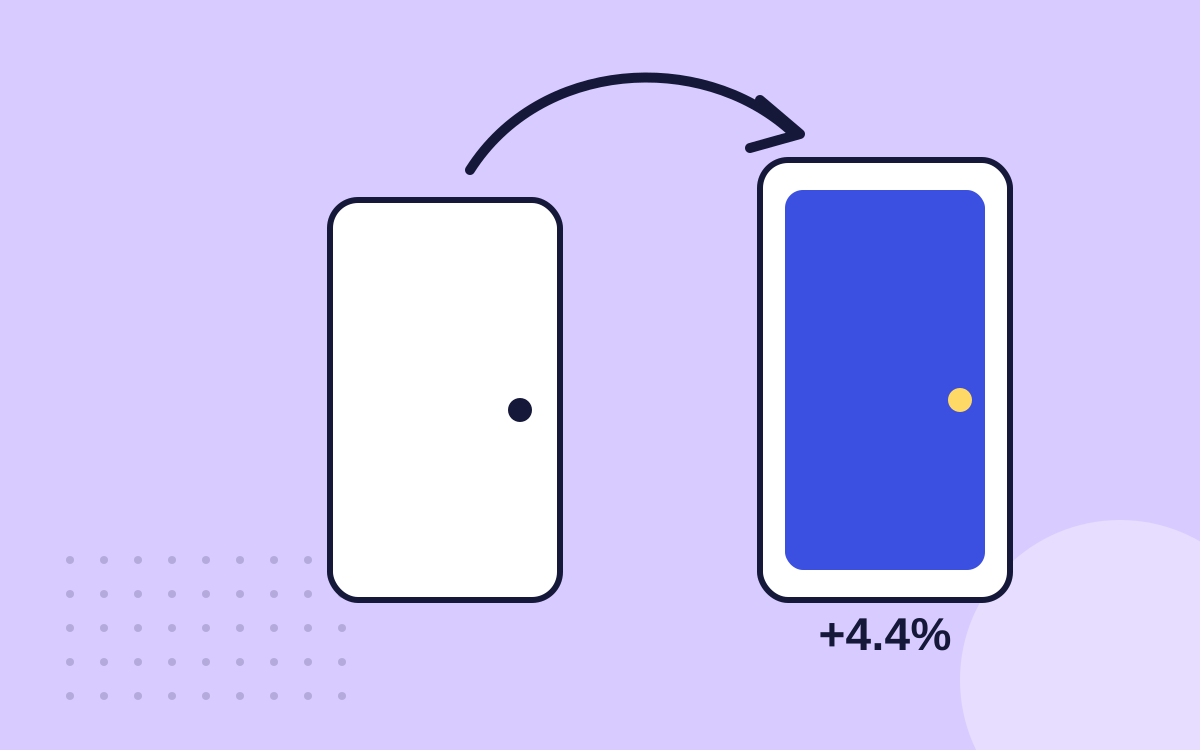
2026년 8월까지의 12개월 평균으로 보면, 임금 상승률 중앙값은 이직자 4.4%, 잔류자 3.6%였어요. 이직자가 0.8%포인트 앞섰어요.
이 정도 차이는 얼마의 가치일까
1년에 1%포인트 남짓이면 작게 들리지만, 복리로 쌓여요. $55,000가 각 상승률로 5년 동안 늘어나는 모습을 보세요.
| 잔류자 속도 | 이직자 속도 | 차이 | |
|---|---|---|---|
| 1년 후 연봉 | $56,980 | $57,420 | +$440 |
| 3년 후 연봉 | $61,156 | $62,584 | +$1,428 |
| 5년 후 연봉 | $65,639 | $68,213 | +$2,574 |
| 5년간 번 총액 | $295,526 | $300,288 | +$4,763 |
5년 후 이직자 속도의 연봉은 $2,574 더 높고, 5년 동안 합치면 $4,763를 더 받게 돼요. 실제로는 매년 꾸준히 1%포인트씩 더 받기보다는 이직할 때 한 번에 크게 뛰는 경우가 많지만, "기본급이 높으면 계속 더 받는다"는 계산은 똑같아요.
숫자가 놓치는 것
- 약속이 아니라 중앙값이에요. 이직자의 절반은 4.4%보다 낮았고, 더 나은 자리를 위해 일부러 임금 삭감을 받아들인 사람도 있어요.
- 이직하는 사람들은 무작위 집단이 아니에요. 이미 더 좋은 제안을 손에 쥐고 옮긴 사람도 있어요. 이 차이는 실제로 일어난 일을 보여줄 뿐, 나에게 일어날 일을 보여주지는 않아요.
- 이직에는 비용이 따라요. 아직 확정(vesting)되지 않은 퇴직연금 매칭금, 복리후생의 새로운 대기 기간, 사라지는 유급휴가, 그리고 새 업무를 익히는 몇 달이 첫해의 이득을 깎아 먹을 수 있어요.
- 차이는 변해요. 고용주가 일손이 부족할 때 가장 커지고, 채용이 식으면 좁아지는 경향이 있어요. 이 수치에 기대기 전에 최신 값을 확인하세요.
먼저 구직 시장을 읽으세요
이직 프리미엄은 고용주가 얼마나 사람을 절실히 필요로 하는지에 달려 있어요. 간단한 지표 하나는 BLS 구인·이직 조사(JOLTS)의 자발적 퇴사율이에요. 한 달 동안 스스로 직장을 그만둔 근로자의 비율이죠. 사람들은 더 나은 곳을 찾을 자신이 있을 때 더 많이 그만둬요. 2026년 8월 자발적 퇴사율은 1.9%(잠정치)였어요. 이직 전에 최신 발표를 확인하고, 내 분야와 도시의 채용 공고도 살펴보세요. 어떤 전국 평균보다 그쪽이 더 중요해요.
연봉만이 아니라 제안 전체를 비교하세요
연봉은 보상에서 가장 큰 부분이지만 전부는 아니에요. BLS에 따르면 2026년 6월 민간 고용주가 근로자에게 쓴 비용 중 복리후생이 30.0%를 차지했어요. 시간당 $46.89 중 $14.07예요. 연봉은 더 높아도 건강보험이 약하거나 퇴직연금 매칭이 적은 새 직장은 보기보다 가치가 낮을 수 있어요.
- 건강보험: 매달 내는 보험료와 함께 공제액(deductible), 본인부담 상한액도 확인하세요.
- 퇴직연금 매칭: 고용주가 얼마를 더해 주는지, 그리고 그 돈이 내 것이 되기까지 얼마나 걸리는지.
- 유급휴가: 쉬는 날도 시급의 일부예요. 같은 연봉에 휴가가 적으면, 일한 날 기준으로는 임금이 깎인 거예요.
- 실제 근무 시간: 출퇴근, 대기 시간, 기대되는 저녁 근무까지요. 실질 시급 가이드에서 두 일자리를 같은 기준으로 놓는 방법을 볼 수 있어요.
- 직원인가, 계약자인가: 한 제안이 1099 계약이라면 같은 단가라도 가치가 더 낮아요. W-2 vs. 1099 가이드에서 비교하는 방법을 볼 수 있어요.
사직서를 내기 전에
- 베스팅(vesting)을 확인하세요. 내가 직접 401(k)에 넣은 돈은 언제나 100% 내 것이에요. 고용주 기여금은 시간이 지나면서 확정될 수 있어요. IRS는 흔한 두 가지 예를 들어요. 근속 3년까지는 0이다가 이후 100%가 되는 방식, 또는 2년 후 20%에서 시작해 6년 후 100%까지 오르는 방식이에요. 베스팅 날짜를 몇 주 앞두고 떠나면 실제로 큰돈을 잃을 수 있어요.
- 건강보험 공백에 대비하세요. 직원이 20명 이상인 고용주는 일반적으로 COBRA를 제공해야 해요. 퇴사 후에도 단체 건강보험을 유지할 수 있게 해 주는 제도예요. 보험 비용의 최대 102%까지 내야 할 수 있으니, 새 보험이 시작되기 전 공백 기간과 비교해 비용을 따져 보세요.
- 사용하지 않은 유급휴가에 대해 물어보세요. 돈으로 정산되는지는 주(州)와 고용주의 정책에 따라 달라요.
- 사직하기 전에 제안을 서면으로 받으세요. 연봉, 입사일, 복리후생 시작일이 담겨 있어야 해요.
가정: 시작 연봉 $55,000, 2026년 8월 중앙값 상승률로 꾸준히 증가. 중앙값은 한가운데에 있는 근로자를 나타낼 뿐이며, 내 급여는 분야, 도시, 역량에 따라 달라요.
자주 묻는 질문
임금을 계속 올리려면 얼마나 자주 이직해야 하나요?
정답은 없어요. 데이터상 이직자의 임금이 평균적으로 더 빨리 오르지만, 이직할 때마다 비용이 들어요. 많은 사람들이 1~2년에 한 번씩 시장을 알아보고, 확실히 더 나은 제안이 있을 때만 옮기는 방식으로 이득 대부분을 얻어요.
자주 이직하면 안 좋게 보일까요?
짧은 근속이 여러 번 이어지면 질문을 받을 수 있으니, 각 이직을 한 문장으로 설명할 준비를 해 두세요. 더 큰 역할이나 같은 일에 대한 더 높은 급여 같은 분명한 이유면 보통 충분해요.
현 고용주의 카운터오퍼를 받아들여야 할까요?
왜 다른 제안을 받기 전에는 그 돈이 없었는지, 그리고 이직을 알아보기 시작한 이유가 바뀔지 물어보세요. 급여만이 유일한 문제였고 그걸 해결해 준다면, 남는 것도 괜찮은 선택이 될 수 있어요.
퇴사하면 401(k)를 잃나요?
내가 직접 낸 돈은 언제나 내 것이에요. 고용주 기여금은 시간이 지나면서 확정될 수 있으니, 퇴사 날짜를 정하기 전에 확정된 잔액을 확인하세요.
출처
- Federal Reserve Bank of Atlanta, Wage Growth Tracker (job switchers and stayers, via FRED) atlantafed.org
- FRED, 12-month moving average of median hourly wage growth: job switcher (FRBATLWGT12MMUMHWGJSW) fred.stlouisfed.org
- FRED, 12-month moving average of median hourly wage growth: job stayer (FRBATLWGT12MMUMHWGJST) fred.stlouisfed.org
- BLS, Job Openings and Labor Turnover Survey (JOLTS) bls.gov
- BLS, Compensation costs for private industry workers averaged $46.89 per hour worked in June 2026 (The Economics Daily) bls.gov
- IRS, Retirement topics: vesting irs.gov
- U.S. Department of Labor, Continuation of health coverage (COBRA) dol.gov
이 글은 일반적인 교육 정보이며, 개인 맞춤형 재무 조언이 아니에요. 계산 예시의 수치는 함께 제시된 가정에 따라 계산한 것이며 예측이 아니에요.
다음 가이드를 이메일로 받아보세요
매주 목요일 Payday Note와 무료 Raise Kit을 받아보세요.