Si tus aumentos siempre rondan la misma cifra pequeña, tarde o temprano surge la pregunta: ¿ganaría más en otro lugar? Hay buenos datos públicos sobre cómo crece el sueldo de quienes cambian de empleo y de quienes se quedan, y vale la pena saber qué dicen y qué no.
Qué miden los datos
El Banco de la Reserva Federal de Atlanta mantiene un Wage Growth Tracker (indicador de crecimiento salarial). Sigue a las mismas personas con doce meses de diferencia en la Encuesta de Población Actual (Current Population Survey) de la Oficina del Censo y toma el cambio mediano en el sueldo por hora de cada persona. Divide a los trabajadores en quienes cambian de empleo (otra ocupación, industria o empleador que un año antes) y quienes se quedan.
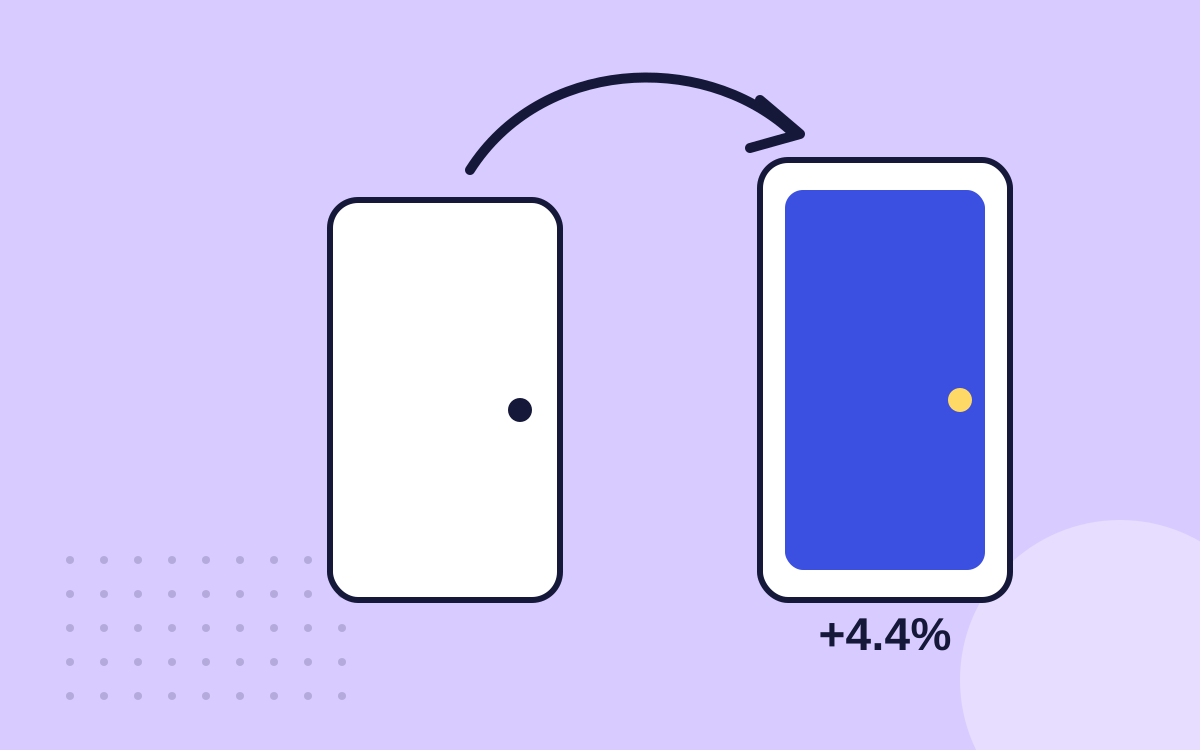
En el promedio de 12 meses hasta agosto de 2026, el crecimiento salarial mediano fue del 4.4% para quienes cambiaron de empleo y del 3.6% para quienes se quedaron. Quienes cambiaron iban 0.8 puntos porcentuales por delante.
Cuánto vale una diferencia así
Un punto más o menos al año parece poco. Pero se acumula. Así crece un salario de $55,000 durante 5 años a cada ritmo:
| Ritmo de quien se queda | Ritmo de quien cambia | Diferencia | |
|---|---|---|---|
| Salario después de 1 año | $56,980 | $57,420 | +$440 |
| Salario después de 3 años | $61,156 | $62,584 | +$1,428 |
| Salario después de 5 años | $65,639 | $68,213 | +$2,574 |
| Total ganado en 5 años | $295,526 | $300,288 | +$4,763 |
Después de 5 años, el salario al ritmo de quien cambia es $2,574 más alto, y en esos cinco años suma $4,763 más de sueldo. En la vida real, la ganancia suele llegar como un salto mayor en el momento del cambio y no como un punto extra constante cada año, pero la aritmética de “una base más alta sigue rindiendo” es la misma.
Lo que las cifras dejan fuera
- Es una mediana, no una promesa. A la mitad de quienes cambiaron de empleo les fue peor que el 4.4%, y algunos aceptaron un sueldo menor a propósito a cambio de un mejor puesto.
- Quienes cambian no son un grupo al azar. Algunos cambian porque ya tenían una mejor oferta en la mano. La diferencia muestra lo que pasó, no lo que te pasaría a ti.
- Cambiar tiene costos. Aportaciones de jubilación del empleador aún no consolidadas, un nuevo período de espera para las prestaciones, días de vacaciones pagadas perdidos y unos meses aprendiendo un nuevo trabajo pueden comerse parte de la ganancia del primer año.
- La diferencia cambia. Suele ser mayor cuando a los empleadores les faltan trabajadores y se reduce cuando la contratación se enfría. Revisa la cifra más reciente antes de apoyarte en ella.
Primero, analiza el mercado laboral
La ventaja de cambiar de empleo depende de cuánto necesitan personal los empleadores. Un indicador sencillo es la tasa de renuncias de la Encuesta de Vacantes y Rotación Laboral (JOLTS) de la BLS: el porcentaje de trabajadores que dejan su empleo de forma voluntaria en un mes. La gente renuncia más cuando confía en encontrar algo mejor. En agosto de 2026, la tasa de renuncias fue del 1.9% (cifra preliminar). Revisa la publicación más reciente antes de cambiar y mira las ofertas de empleo en tu propio campo y ciudad, porque importan más que cualquier promedio nacional.
Compara la oferta completa, no solo el salario
El salario es la mayor parte de la remuneración, pero no es todo. En junio de 2026, las prestaciones representaron el 30.0% de lo que gastaron los empleadores privados en sus trabajadores: $14.07 de $46.89 por hora, según la BLS. Un nuevo empleo con un salario más alto y un plan de salud peor o una aportación de jubilación menor puede valer menos de lo que parece.
- Seguro médico: lo que pagas cada mes, más el deducible y el máximo de gastos de bolsillo.
- Aportación de jubilación del empleador: cuánto añade el empleador y cuánto tiempo pasa hasta que es tuya.
- Tiempo libre pagado: los días libres son parte de tu sueldo por hora. Menos días por el mismo salario es un recorte de sueldo por cada día trabajado.
- Las horas reales: trayecto, tiempo de guardia y noches que se dan por hechas. Nuestra guía del salario real por hora muestra cómo poner ambos empleos en igualdad de condiciones.
- Empleado o contratista: si una oferta es un contrato 1099, la misma tarifa vale menos. Nuestra guía W-2 vs. 1099 muestra cómo compararlas.
Antes de presentar tu renuncia
- Revisa tu consolidación (vesting). El dinero que tú mismo pones en un 401(k) siempre es 100% tuyo. Las aportaciones del empleador pueden consolidarse con el tiempo. El IRS da dos ejemplos comunes: nada hasta cumplir 3 años de servicio y luego el 100%, o el 20% después de 2 años, hasta llegar al 100% después de 6. Irte unas semanas antes de una fecha de consolidación puede costarte dinero de verdad.
- Planifica tu cobertura médica. Los empleadores con 20 empleados o más, por lo general, deben ofrecer COBRA, que te permite mantener tu cobertura médica grupal después de irte. Puede que tengas que pagar hasta el 102% del costo del plan, así que compara ese precio con el tiempo que falta para que empiece tu nueva cobertura.
- Pregunta por el tiempo libre pagado que no hayas usado. Que te lo paguen depende de tu estado y de la política de tu empleador.
- Pide la oferta por escrito, con el salario, la fecha de inicio y la fecha en que empiezan las prestaciones, antes de renunciar.
Supuestos: un salario inicial de $55,000 y un crecimiento constante a las tasas medianas de agosto de 2026. Las medianas describen al trabajador del medio; tu sueldo depende de tu campo, tu ciudad y tus habilidades.
Preguntas frecuentes
¿Cada cuánto debo cambiar de empleo para que mi sueldo siga creciendo?
No hay una cifra correcta. Los datos muestran que el sueldo de quienes cambian de empleo crece más rápido en promedio, pero cada cambio tiene costos. Muchas personas obtienen la mayor parte del beneficio sondeando el mercado cada uno o dos años y cambiando solo cuando una oferta es claramente mejor.
¿Cambiar de empleo a menudo da mala imagen?
Varias estancias cortas seguidas pueden generar preguntas, así que prepárate para explicar cada cambio en una frase. Un motivo claro, como un puesto con más responsabilidad o un sueldo más alto por el mismo trabajo, suele ser suficiente.
¿Debo aceptar una contraoferta de mi empleador actual?
Pregunta por qué no había dinero antes de que tuvieras una oferta y si cambiarán los motivos por los que empezaste a buscar. Si el sueldo era el único problema y lo resuelven, quedarte puede funcionar.
¿Pierdo mi 401(k) si me voy?
El dinero que aportaste tú mismo siempre es tuyo. Las aportaciones del empleador pueden consolidarse con el tiempo, así que revisa tu saldo consolidado antes de elegir la fecha de tu salida.
Fuentes
- Federal Reserve Bank of Atlanta, Wage Growth Tracker (job switchers and stayers, via FRED) atlantafed.org
- FRED, 12-month moving average of median hourly wage growth: job switcher (FRBATLWGT12MMUMHWGJSW) fred.stlouisfed.org
- FRED, 12-month moving average of median hourly wage growth: job stayer (FRBATLWGT12MMUMHWGJST) fred.stlouisfed.org
- BLS, Job Openings and Labor Turnover Survey (JOLTS) bls.gov
- BLS, Compensation costs for private industry workers averaged $46.89 per hour worked in June 2026 (The Economics Daily) bls.gov
- IRS, Retirement topics: vesting irs.gov
- U.S. Department of Labor, Continuation of health coverage (COBRA) dol.gov
Este artículo es educación general, no asesoramiento financiero personalizado. Las cifras de los ejemplos prácticos se calculan a partir de los supuestos indicados junto a ellas y no son pronósticos.
Recibe la próxima guía por correo
El Payday Note cada jueves, más el Raise Kit gratis.