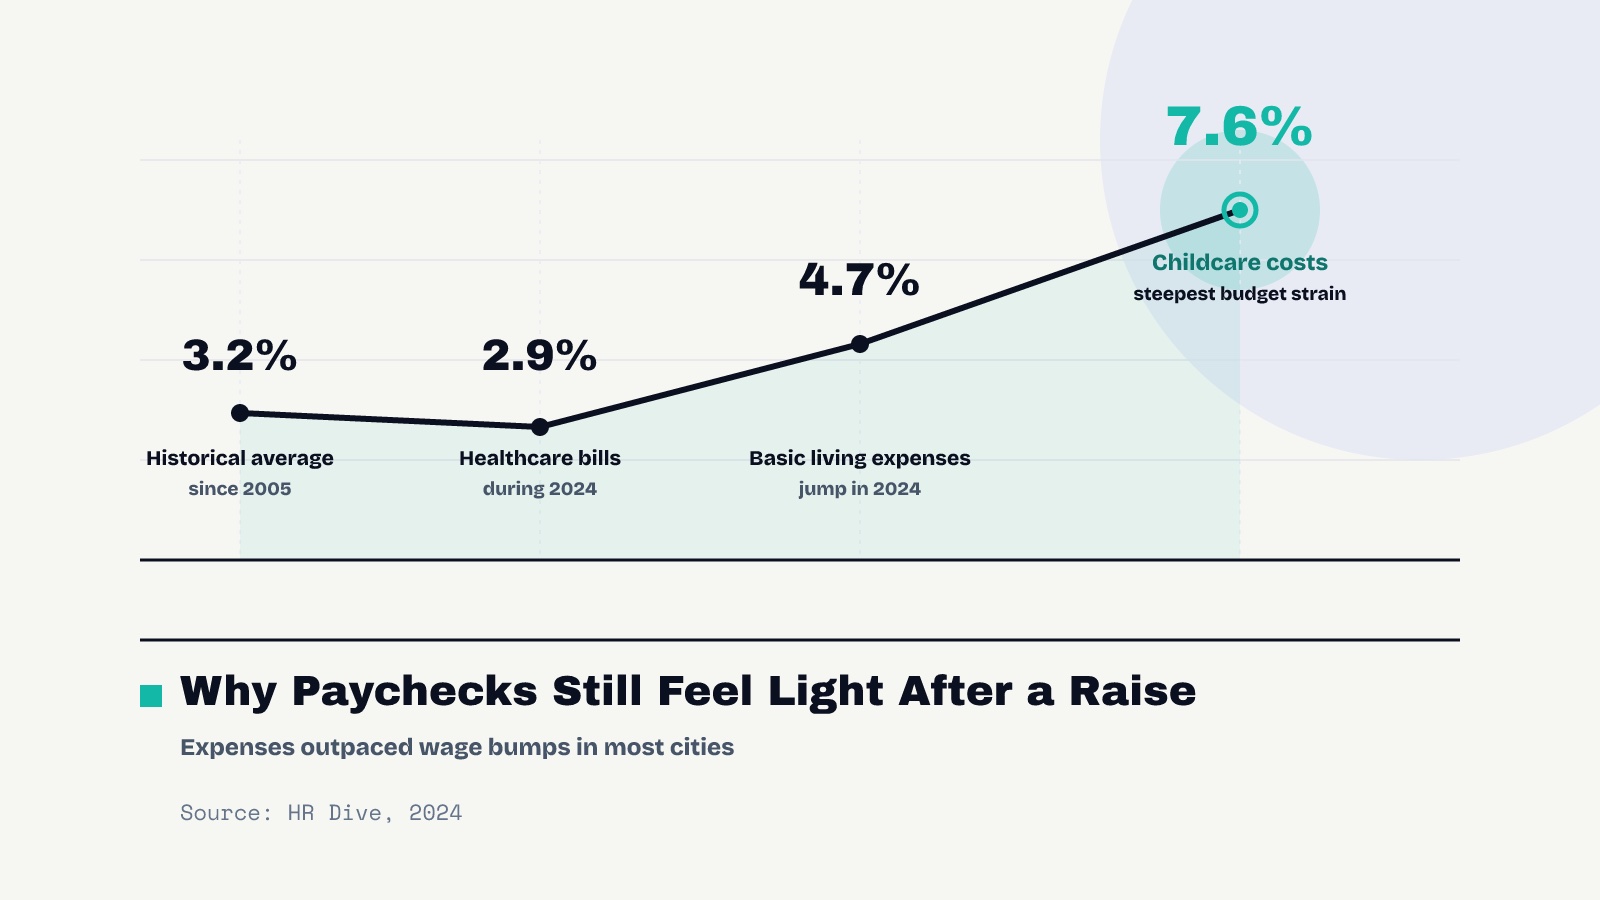
加薪到账的那天,感觉总是个好消息。但它是不是真的好消息,还取决于另一个数字:同一年里物价涨了多少。如果物价涨得比你的工资快,那你只是账面上加了薪,到了商店里其实是降了薪。
怎样判断加薪是否跑赢通胀?
拿你的加薪幅度和同一年的通胀率,计算 (1 + 加薪幅度) ÷ (1 + 通胀率) − 1。得出的就是你的实际加薪:你的工资能买到的东西变化了多少。正数说明你跑赢了物价;负数说明你落后了,即使工资单上的数字变大了。
你也可以用美元来算。把你原来的薪资乘以 (1 + 通胀率),得出的就是你的保本薪资,也就是买到和去年一样多的东西所需的工资。超出这个数的部分才是真正的增长。
美国现在的加薪跑赢通胀了吗?
美国劳工统计局(BLS)每个月都会公布这项自查所需的两个数字。2026 年 8 月,私营部门员工的平均时薪为 $37.76(初值),高于一年前的 $36.62:+3.1%。同样这十二个月里,消费者价格指数(CPI)上涨了 +3.4%。
代入公式计算,平均工资的购买力比一年前变化了 −0.27%,也就是能买到的东西变少了。这是数以百万计劳动者的平均值,你自己的加薪可能差别很大。但它提醒我们:在通胀 3.4% 的年份里加薪 3%,并不是在往前走。
以 $52,000 为例的计算
假设你年薪 $52,000,当年通胀率为 3.4%。你的保本薪资就是 $53,766。下面对比四种不同的加薪幅度:
| 加薪幅度 | 新薪资 | 实际变化 | 与保本薪资相比,每年 | 每月 |
|---|---|---|---|---|
| 2% | $53,040 | −1.4% | −$726 | −$61 |
| 3% | $53,560 | −0.4% | −$206 | −$17 |
| 4% | $54,080 | +0.6% | +$314 | +$26 |
| 5% | $54,600 | +1.6% | +$834 | +$69 |
加薪 3% 的话,你每年还差 $206 才能跟上物价。加薪幅度必须超过 3.4%,才有一部分算得上真正的增长;加薪 5% 则让你多出 $834。
应该用哪个通胀数字?
新闻里报道的通常是 CPI-U,即全体城市消费者的消费者价格指数。它是这项自查的合适默认值,因为它覆盖了大部分人口,而且每月公布,你总能把它和你加薪的日期对上。
各地物价上涨的速度并不一样。BLS 还会公布全国四大地区以及一些大都市区的 CPI。如果你住在这些地区之一,请用当地的数字再算一遍。这样的对比更公平;如果当地物价涨得比全国数字快,你在薪资评估时的理由也更有分量。
你自己的通胀率
CPI 追踪的是一篮子平均商品和服务的价格,而你自己的“篮子”可能大不一样。租房、开车上班、还要付托儿费的人,开支可能涨得比指数快;房子已经全款还清、远程办公的人,开支可能涨得比较慢。
快速估算的办法:挑出你每月最大的三项开支,把最近三个月每项的花费和一年前同样三个月的花费比一比,看看总额涨得比 CPI 快还是慢。不需要算得很精确,只需要知道官方数字是美化了还是低估了你的实际情况。
加薪会把你推入更高的税档吗?
你的加薪部分按边际税率征税,也就是你最后那部分收入适用的税率,它高于你整份薪资的平均税率。因此你的到手工资通常比税前工资增长的百分比略小一点。这很正常,并不是拒绝加薪的理由。
一个常见的担心是:加薪会把你推入更高的税档,结果拿到的反而更少。就联邦所得税而言,这不可能发生:只有超过税档线的那部分钱才按更高的税率缴税。请用税前总工资做通胀自查,因为这是你和雇主都能看到的数字。想看加薪最终在到手工资里体现为多少,我们的读懂工资单指南会逐行讲解。
算出结果后该怎么做
- 如果你落后了:你在下次薪资评估时就有了一个具体、得体的数字。“去年物价上涨了 3.4%,加薪 3% 意味着我的工资能买到的东西比以前少了”,这是事实,不是抱怨。
- 如果你只是持平:看看你所在的就业市场付多少。最近换了工作的人,薪资增长比留下的人更快(参见我们关于跳槽者与留任者的指南)。
- 如果你跑赢了:在消费替你做决定之前,先决定这部分实际增长的去向。哪怕只把其中一半自动转入储蓄,日积月累也很可观。
怎样在薪资评估时提出来?
- 先摆事实,不谈感受。“我今年的工资涨了 3%。同期物价上涨了 3.4%,所以按实际购买力算,我的工资是下降了。”
- 补充你的成果。过去一年里一两项具体的成果,比一长串岗位职责更有分量。
- 说出你要的数字。你的保本薪资是底线;真正的加薪要高于它。我们薪资谈判指南里那种“提出要求后耐心等待”的方法在这里同样适用。
- 如果对方说“现在不行”,就问“什么时候、需要做到什么?”双方都认可的日期和目标,写进邮件里,以后就可以拿出来再谈。
假设:年薪 $52,000,通胀率 3.4%,即 2025 年 8 月至 2026 年 8 月的 CPI-U 变化。全国平均值仅作背景参考;你自己的开支可能比 CPI 涨得更快或更慢。
常见问题
生活成本调整等于加薪吗?
不完全是。生活成本调整(COLA)的目的是让你的工资与物价保持同步。只有当它高于同期通胀时,才算得上真正的加薪。
我应该用去年的通胀率还是预测值?
请使用与你的加薪对应的那 12 个月,例如从你上次调薪到现在的 CPI 变化。预测只是猜测;已公布的 CPI 是实际测量出的数字,你的雇主也可以核实。
加薪会不会因为进入更高的税级而让我的到手工资变少?
就联邦所得税而言不会。只有超出税级分界线的那部分收入才按更高的税率征税,所以加薪后你在缴纳联邦所得税后总是拿得更多。不过,它可能会影响按收入审核资格的福利,那类福利的规则不同。
如果雇主说预算已经定了怎么办?
问问要达到更高的数字需要做到什么、什么时候可以。约定具体的目标和下次评估的日期,并以书面形式确认。
资料来源
- BLS, Average hourly earnings of all employees, total private (CES0500000003) data.bls.gov
- BLS, Consumer Price Index for All Urban Consumers (CUUR0000SA0) data.bls.gov
- BLS, Consumer Price Index: regional and metro area data bls.gov
本文仅为一般性教育内容,不构成个人财务建议。计算示例中的数字均根据文中列明的假设计算得出,并非预测。
通过邮件获取下一篇指南
每周四收到 Payday Note,另送免费的 Raise Kit。