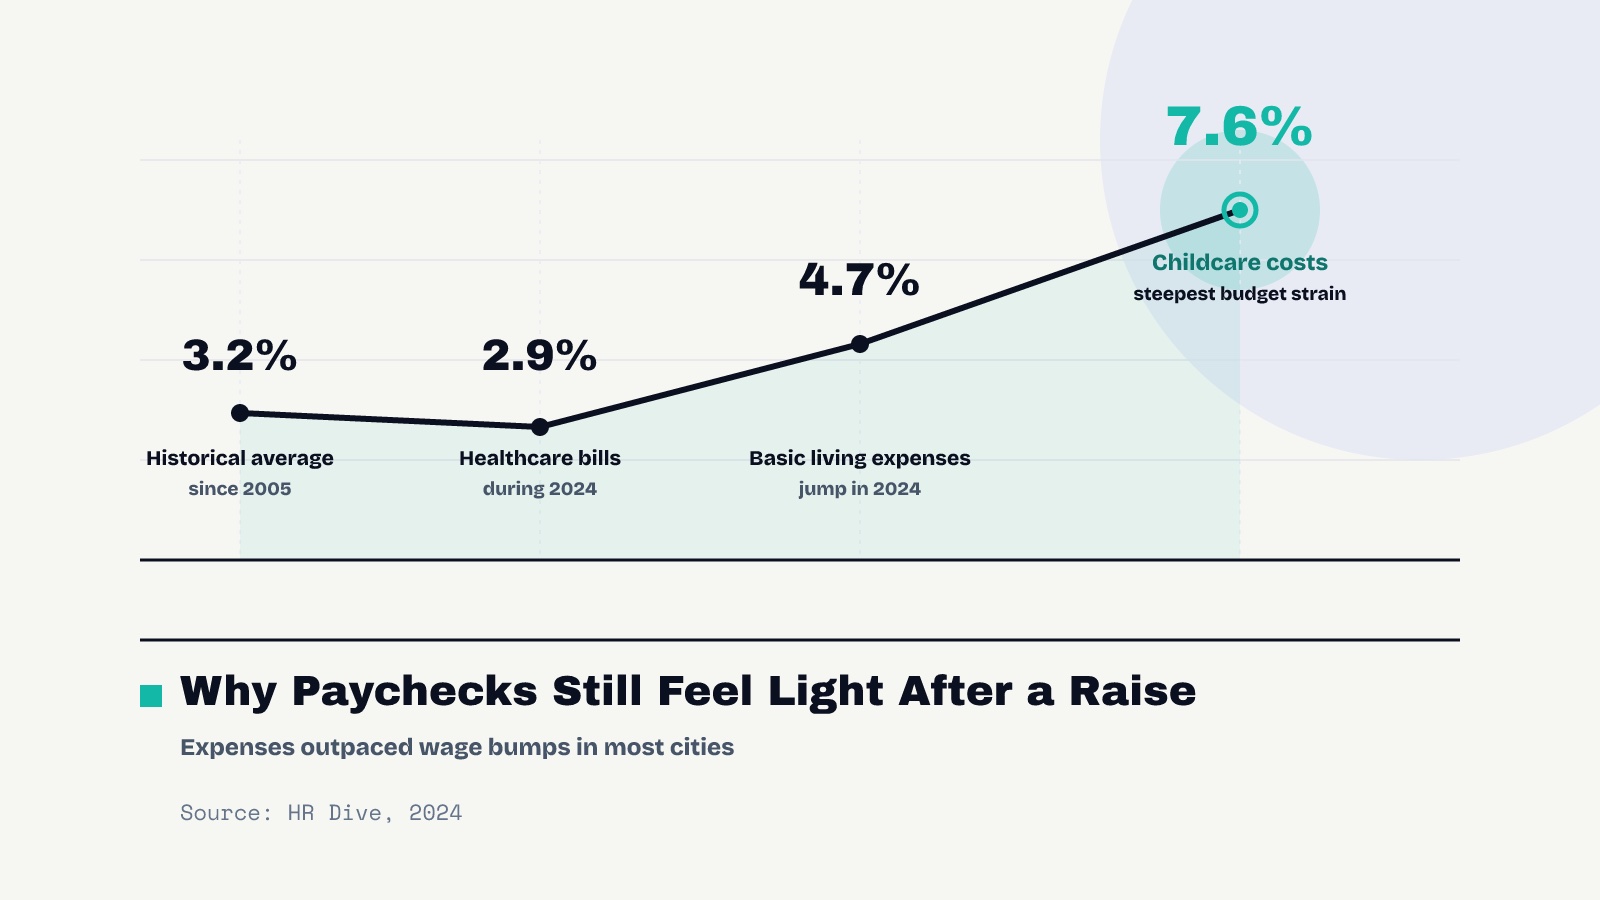
Un aumento parece una buena noticia el día que llega. Que lo sea de verdad depende de otra cifra: cuánto subieron los precios en ese mismo año. Si los precios subieron más rápido que tu sueldo, recibiste un aumento sobre el papel y un recorte de sueldo en las tiendas.
¿Cómo compruebas si un aumento le gana a la inflación?
Toma tu aumento y la tasa de inflación del mismo año, y calcula (1 + aumento) ÷ (1 + inflación) − 1. Ese es tu aumento real: el cambio en lo que puedes comprar con tu sueldo. Un número positivo significa que vas por delante. Uno negativo significa que vas por detrás, aunque la cifra de tu talón de pago haya subido.
También puedes hacerlo en dólares. Multiplica tu salario anterior por (1 + inflación). Ese es tu salario de equilibrio, el sueldo que necesitas solo para comprar lo mismo que el año pasado. Todo lo que esté por encima es una ganancia real.
¿Los aumentos en EE. UU. le están ganando a la inflación ahora?
La Oficina de Estadísticas Laborales (BLS) publica cada mes las dos mitades de la comprobación. Los ingresos promedio por hora de los trabajadores del sector privado fueron de $37.76 en agosto de 2026 (cifra preliminar), frente a $36.62 un año antes: +3.1%. En esos mismos doce meses, el Índice de Precios al Consumidor subió un +3.4%.
Al aplicar la fórmula, el cheque de pago promedio compraba un −0.27% menos que un año antes. Es un promedio de millones de trabajadores, y tu propio aumento puede ser muy distinto. Sirve para recordar que un aumento del 3% en un año con una inflación del 3.4% no es un paso adelante.
Un ejemplo práctico con $52,000
Supongamos que ganas $52,000 y que la inflación del año es del 3.4%. Tu salario de equilibrio es de $53,766. Así se comparan cuatro aumentos distintos:
| Aumento | Nuevo salario | Cambio real | vs. equilibrio, por año | por mes |
|---|---|---|---|---|
| 2% | $53,040 | −1.4% | −$726 | −$61 |
| 3% | $53,560 | −0.4% | −$206 | −$17 |
| 4% | $54,080 | +0.6% | +$314 | +$26 |
| 5% | $54,600 | +1.6% | +$834 | +$69 |
Con un aumento del 3%, te faltan $206 al año para mantenerte al ritmo. Necesitas un aumento superior al 3.4% para que algo cuente como ganancia, y un aumento del 5% te deja $834 por delante.
¿Qué cifra de inflación debes usar?
La cifra que aparece en las noticias suele ser el CPI-U, el Índice de Precios al Consumidor para todos los consumidores urbanos. Es la opción adecuada por defecto para esta comprobación porque cubre a la mayor parte de la población y se publica cada mes, así que siempre puedes hacerla coincidir con la fecha de tu aumento.
Los precios no suben al mismo ritmo en todas partes. La BLS también publica el CPI de cuatro regiones del país y de varias áreas metropolitanas grandes. Si vives en una de esas áreas, repite la comprobación con la cifra local. Es una comparación más justa y, si los precios locales subieron más rápido que la cifra nacional, es un argumento más sólido para una revisión salarial.
Tu propia tasa de inflación
El CPI sigue el precio de una canasta promedio de bienes y servicios. Tu canasta puede ser muy diferente. Alguien que paga renta, maneja para ir al trabajo y paga una guardería puede ver que sus gastos suben más rápido que el índice; alguien que es dueño de su casa sin hipoteca y trabaja a distancia puede verlos subir más despacio.
Una forma rápida de estimar la tuya: toma tus tres gastos mensuales más grandes, compara lo que pagaste por cada uno en los últimos tres meses con los mismos tres meses de hace un año y fíjate si el total se movió más rápido o más despacio que el CPI. No necesitas exactitud. Solo necesitas saber si la cifra oficial embellece o subestima lo que te pasó a ti.
¿Un aumento puede llevarte a un tramo de impuestos más alto?
Tu aumento tributa a tu tasa marginal, la tasa que se aplica a tus últimos dólares de ingreso, que es más alta que la tasa promedio de todo tu salario. Por eso tu salario neto suele crecer en un porcentaje un poco menor que tu sueldo bruto. Es normal y no es motivo para rechazar un aumento.
Una preocupación común es que un aumento te lleve a un tramo más alto y te deje con menos. En el impuesto federal sobre la renta eso no puede pasar: solo los dólares por encima del límite del tramo pagan la tasa más alta. Haz la comprobación de inflación con el salario bruto, ya que es la cifra que tanto tú como tu empleador pueden ver. Para ver dónde cae de verdad un aumento en tu salario neto, nuestra guía para leer tu talón de pago repasa cada línea.
Qué hacer con el resultado
- Si vas por detrás: tienes una cifra concreta y cortés para llevar a tu próxima revisión salarial. “Los precios subieron un 3.4% el año pasado; un aumento del 3% significa que mi sueldo compra menos que antes” es un hecho, no una queja.
- Si solo estás a la par: mira lo que paga tu mercado laboral. Últimamente, quienes cambiaron de empleo han visto un crecimiento salarial más rápido que quienes se quedaron (consulta nuestra guía sobre quienes cambian de empleo vs. quienes se quedan).
- Si vas por delante: decide a dónde va la ganancia real antes de que tus gastos decidan por ti. Incluso la mitad, pasada a ahorros de forma automática, suma.
¿Cómo lo planteas en una evaluación salarial?
- Empieza por los hechos, no por lo que sientes. “Mi sueldo subió un 3% este año. Los precios subieron un 3.4% en los mismos meses, así que en términos reales mi sueldo bajó”.
- Añade lo que lograste. Uno o dos resultados concretos del último año pesan más que una lista de tareas.
- Di la cifra que pides. Tu salario de equilibrio es el piso; un aumento real está por encima. El mismo enfoque de pedir y esperar de nuestra guía de negociación salarial también funciona aquí.
- Si la respuesta es “ahora no”, pregunta “¿cuándo y qué hace falta?”. Una fecha y una meta que ambos acuerden, por escrito en un correo, es algo a lo que puedes volver.
Supuestos: un salario de $52,000 y una inflación del 3.4%, la variación del CPI-U de agosto de 2025 a agosto de 2026. Los promedios nacionales son solo contexto; tus propios gastos pueden subir más rápido o más despacio que el CPI.
Preguntas frecuentes
¿Un ajuste por costo de vida es lo mismo que un aumento?
No exactamente. Un ajuste por costo de vida (COLA) busca que tu sueldo se mantenga a la par de los precios. Solo se convierte en un aumento real si es mayor que la inflación del mismo período.
¿Debo usar la inflación del año pasado o un pronóstico?
Usa los 12 meses que corresponden a tu aumento, por ejemplo la variación del CPI desde tu último cambio de sueldo hasta ahora. Los pronósticos son conjeturas; el CPI publicado es una cifra medida que tu empleador puede verificar.
¿Un aumento puede reducir mi salario neto por pasar a un tramo de impuestos más alto?
No en el impuesto federal sobre la renta. Solo los dólares que superan el límite de un tramo tributan a la tasa más alta, así que un aumento siempre te deja con más dinero después del impuesto federal sobre la renta. Sí puede afectar a los beneficios que dependen de tus ingresos, que funcionan de otra manera.
¿Y si mi empleador dice que el presupuesto es fijo?
Pregunta qué haría falta para llegar a una cifra más alta y cuándo. Acuerden metas concretas y una fecha para la próxima revisión, y pídelo por escrito.
Fuentes
- BLS, Average hourly earnings of all employees, total private (CES0500000003) data.bls.gov
- BLS, Consumer Price Index for All Urban Consumers (CUUR0000SA0) data.bls.gov
- BLS, Consumer Price Index: regional and metro area data bls.gov
Este artículo es educación general, no asesoramiento financiero personalizado. Las cifras de los ejemplos prácticos se calculan a partir de los supuestos indicados junto a ellas y no son pronósticos.
Recibe la próxima guía por correo
El Payday Note cada jueves, más el Raise Kit gratis.