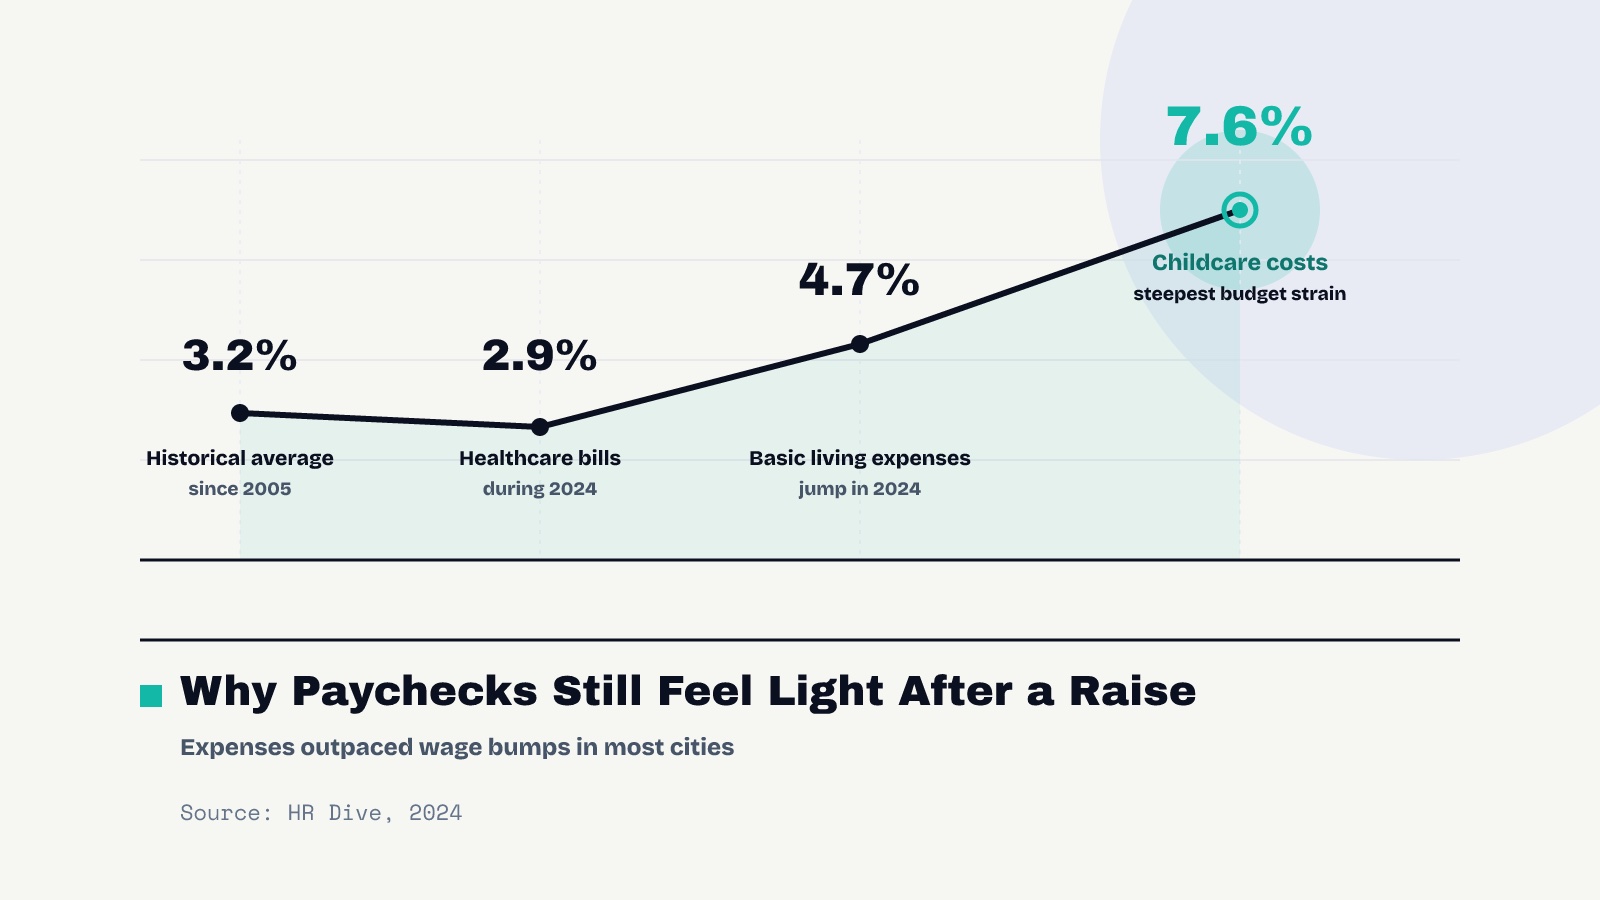
Um aumento parece uma boa notícia no dia em que chega. Se ele é mesmo uma boa notícia depende de outro número: quanto os preços subiram no mesmo ano. Se os preços subiram mais rápido do que o seu salário, você ganhou um aumento no papel e um corte de salário nas compras.
Como saber se um aumento vence a inflação?
Pegue o seu aumento e a taxa de inflação do mesmo ano e calcule (1 + aumento) ÷ (1 + inflação) − 1. Esse é o seu aumento real: a mudança no que o seu salário consegue comprar. Um número positivo significa que você está à frente. Um negativo significa que você ficou para trás, mesmo que o valor no seu holerite tenha subido.
Você também pode fazer a conta em dólares. Multiplique o seu salário antigo por (1 + inflação). Esse é o seu salário de equilíbrio, o salário de que você precisa só para comprar as mesmas coisas que no ano passado. Tudo o que passar disso é ganho real.
Os aumentos nos EUA estão vencendo a inflação agora?
O Bureau of Labor Statistics (Departamento de Estatísticas do Trabalho dos EUA) publica as duas metades do teste todo mês. O ganho médio por hora dos trabalhadores do setor privado foi de $37.76 em agosto de 2026 (preliminar), acima dos $36.62 de um ano antes: +3.1%. Nos mesmos doze meses, o Índice de Preços ao Consumidor subiu +3.4%.
Passando pela fórmula, o salário médio comprou −0.27% a menos do que um ano antes. É uma média de milhões de trabalhadores, e o seu aumento pode ser bem diferente. Mas serve de lembrete: um aumento de 3% em um ano de inflação de 3.4% não é um passo à frente.
Um exemplo prático com $52,000
Digamos que você ganhe $52,000 e a inflação do ano seja de 3.4%. O seu salário de equilíbrio é $53,766. Veja como quatro aumentos diferentes se comparam:
| Aumento | Novo salário | Variação real | vs. equilíbrio, por ano | por mês |
|---|---|---|---|---|
| 2% | $53,040 | −1.4% | −$726 | −$61 |
| 3% | $53,560 | −0.4% | −$206 | −$17 |
| 4% | $54,080 | +0.6% | +$314 | +$26 |
| 5% | $54,600 | +1.6% | +$834 | +$69 |
Um aumento de 3% deixa você $206 por ano abaixo do necessário para acompanhar os preços. Você precisa de um aumento acima de 3.4% para que alguma parte dele conte como ganho, e um aumento de 5% coloca você $834 à frente.
Qual número de inflação usar?
O número que aparece no noticiário costuma ser o CPI-U, o Índice de Preços ao Consumidor para todos os consumidores urbanos. Ele é o padrão certo para este teste porque cobre a maior parte da população e sai todo mês, então você sempre consegue alinhá-lo com a data do seu aumento.
Os preços não sobem na mesma velocidade em todo lugar. O BLS também publica o CPI de quatro regiões do país e de várias grandes regiões metropolitanas. Se você mora em uma delas, faça o teste uma segunda vez com o número local. A comparação fica mais justa e, se os preços locais subiram mais rápido do que o índice nacional, você tem um argumento mais forte para levar à revisão.
A sua inflação pessoal
O CPI acompanha o preço de uma cesta média de bens e serviços. A sua cesta pode ser bem diferente. Quem paga aluguel, vai de carro para o trabalho e paga creche pode ver os custos subirem mais rápido do que o índice; quem tem casa quitada e trabalha remotamente pode vê-los subir mais devagar.
Um jeito rápido de estimar a sua: pegue os seus três maiores gastos mensais, compare quanto você pagou por cada um nos últimos três meses com os mesmos três meses do ano anterior e veja se o total subiu mais rápido ou mais devagar do que o CPI. Não precisa ser exato. Você só precisa saber se o número oficial faz parecer melhor ou pior do que o que aconteceu com você.
Um aumento pode jogar você para uma faixa de imposto mais alta?
O seu aumento é tributado pela sua alíquota marginal, a alíquota sobre os últimos dólares da sua renda, que é mais alta do que a alíquota média sobre o seu salário inteiro. Por isso, o seu salário líquido costuma crescer um percentual um pouco menor do que o seu salário bruto. Isso é normal e não é motivo para recusar um aumento.
Uma preocupação comum é que um aumento jogue você para uma faixa mais alta e deixe você com menos. No imposto de renda federal, isso não acontece: só os dólares acima do limite da faixa são tributados pela alíquota maior. Faça o teste da inflação com o salário bruto, já que é o número que você e o seu empregador conseguem ver. Para ver onde um aumento realmente aparece no seu salário líquido, o nosso guia sobre como ler o seu contracheque explica cada linha.
O que fazer com a resposta
- Se você ficou para trás: você tem um número concreto e educado para levar à sua próxima revisão salarial. “Os preços subiram 3.4% no ano passado; um aumento de 3% significa que o meu salário compra menos do que antes” é um fato, não uma reclamação.
- Se você está só empatando: veja quanto paga o seu mercado de trabalho. Quem trocou de emprego teve recentemente um crescimento salarial mais rápido do que quem ficou (veja o nosso guia sobre quem troca vs. quem fica no emprego).
- Se você está à frente: decida para onde vai o ganho real antes que os seus gastos decidam por você. Mesmo metade dele, transferida automaticamente para a poupança, faz diferença.
Como tocar no assunto em uma avaliação salarial?
- Comece pelos fatos, não pelo sentimento. “O meu salário subiu 3% este ano. Os preços subiram 3.4% nos mesmos meses, então, em termos reais, o meu salário caiu.”
- Mostre o que você entregou. Um ou dois resultados concretos do último ano pesam mais do que uma lista de tarefas.
- Diga o número que você está pedindo. O seu salário de equilíbrio é o piso; um aumento real fica acima dele. A mesma abordagem de pedir e esperar do nosso guia de negociação salarial funciona aqui também.
- Se a resposta for “agora não”, pergunte “quando e o quê?” Uma data e uma meta com que os dois concordem, registradas por e-mail, são algo a que você pode voltar.
Premissas: salário de $52,000 e inflação de 3.4%, a variação do CPI-U de agosto de 2025 a agosto de 2026. As médias nacionais servem só como contexto; os seus custos podem subir mais rápido ou mais devagar do que o CPI.
Perguntas comuns
Um reajuste pelo custo de vida é a mesma coisa que um aumento?
Não exatamente. Um reajuste pelo custo de vida (COLA) serve para manter o seu salário no mesmo nível dos preços. Ele só vira um aumento real se for maior do que a inflação do mesmo período.
Devo usar a inflação do ano passado ou uma previsão?
Use os 12 meses que correspondem ao seu aumento, por exemplo, a variação do CPI desde a sua última mudança de salário até agora. Previsões são palpites; o CPI publicado é um número medido que o seu empregador pode conferir.
Um aumento pode reduzir o meu salário líquido por causa de uma faixa de imposto mais alta?
Não no imposto de renda federal. Só os dólares acima do limite de uma faixa são tributados pela alíquota mais alta, então um aumento sempre deixa você com mais dinheiro depois do imposto de renda federal. Ele pode afetar benefícios condicionados à renda, que funcionam de outra forma.
E se o meu empregador disser que o orçamento está fechado?
Pergunte o que seria preciso para chegar a um número mais alto, e quando. Combinem metas específicas e uma data para a próxima revisão, e peça isso por escrito.
Fontes
- BLS, Average hourly earnings of all employees, total private (CES0500000003) data.bls.gov
- BLS, Consumer Price Index for All Urban Consumers (CUUR0000SA0) data.bls.gov
- BLS, Consumer Price Index: regional and metro area data bls.gov
Este artigo tem caráter educativo geral e não é aconselhamento financeiro personalizado. Os valores dos exemplos práticos são calculados a partir das premissas apresentadas junto com eles e não são previsões.
Receba o próximo guia por e-mail
O Payday Note toda quinta-feira, mais o Raise Kit grátis.