昇給はふつう1つの数字で知らされます。新しい年収、新しい時給、あるいはメールに書かれたパーセントです。その本当の価値を知るには、その数字を別の形に変換する必要があります。比較できるパーセント、計画に使える年額、そして毎回の給与に表れる金額です。
昇給率はどう計算しますか?
新しい給与から以前の給与を引き、以前の給与で割って100を掛けます。必ず以前の数字で割りましょう。昇給はそれを基準に測るものだからです。
年収が$50,000から$52,000に上がったとします。増加額は$2,000で、$2,000 ÷ $50,000 = 4.0%です。以前と新しい額を同じ単位で測っていれば、時給、週給、1回の給与でも同じ式が使えます。
逆に、パーセントからドルを出すのはただの掛け算です。以前の給与 ×(1 + 昇給率)。$50,000に対する3%の昇給は$50,000 × 1.03 = $51,500で、年$1,500の増加です。
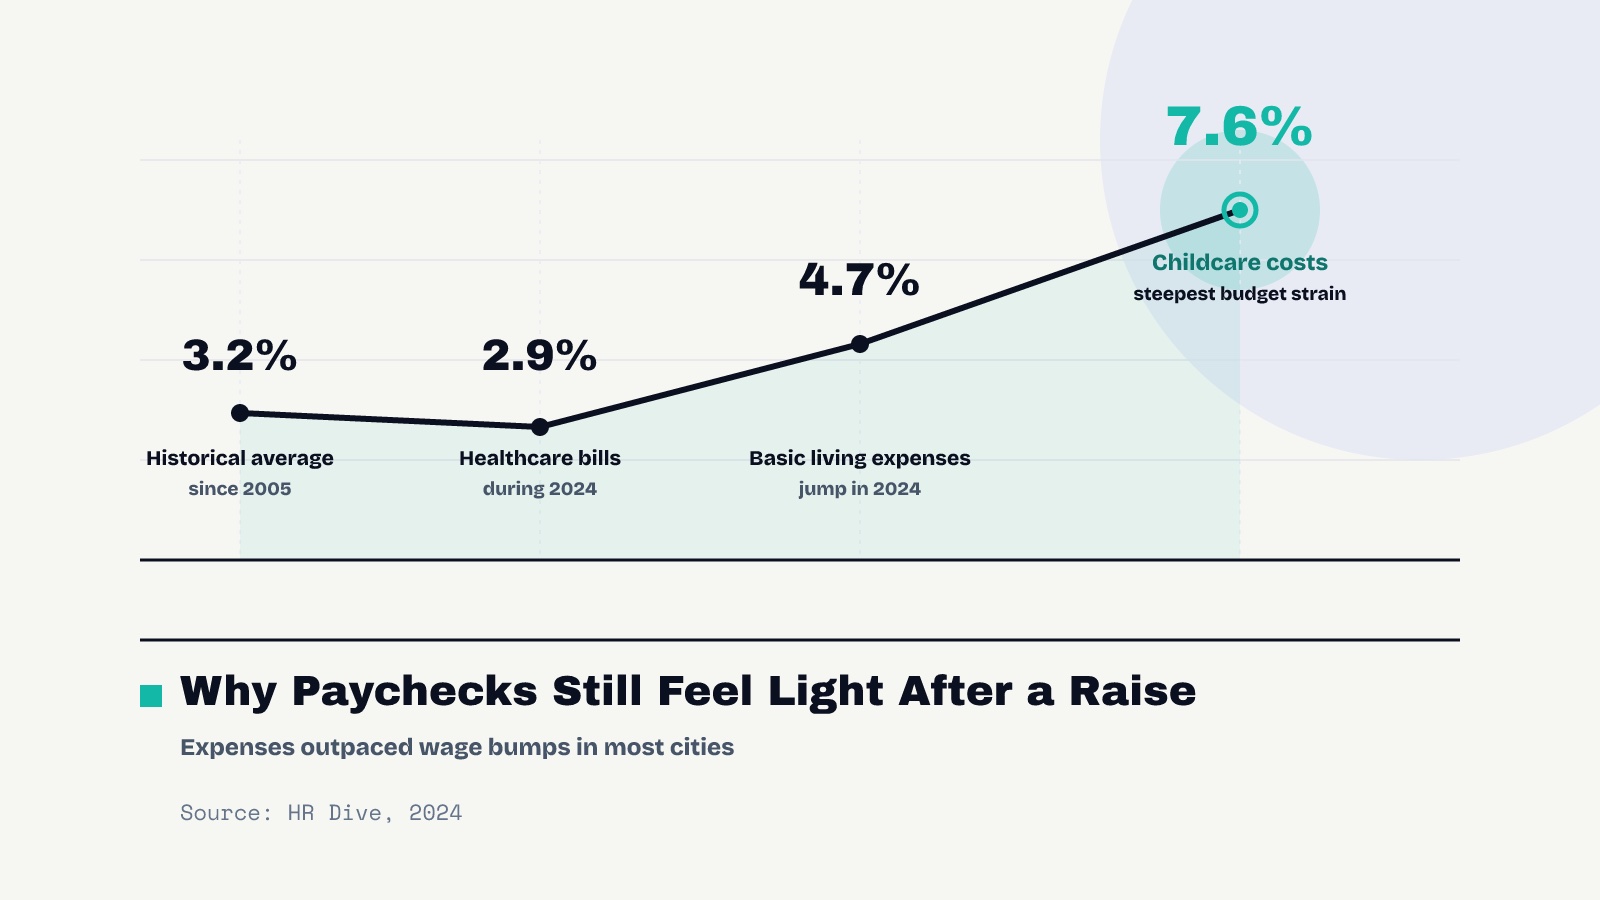
参考までに、Mercerが2026年3月に米国の雇用主756社を対象に行った調査では、今年実際に支払われた成果昇給の平均は3.1%、昇給全体の平均は3.4%でした。WTWの2026年1月の調査では、昇給予算は3.4%と予測されていました。これらの平均には昇給がなかった人も含まれているため、昇給を受けた人の平均はもう少し高くなります。
時給の昇給を年収に換算するには?
1時間あたりの昇給額に、1年間に給与が支払われる時間を掛けます。フルタイムは通常、週40時間 × 52週 = 2,080時間として計算します。
時給が$20.00から$21.00に上がれば5%の昇給で、税引前で年約$2,080です。週30時間働くなら30 × 52を使います。同じ$1でも年$1,560の価値になります。勤務時間が不規則な時給の人は、直近数か月の平均時間を使うとより正確な数字が出ます。
年収の昇給を時給に戻すには、2,080で割ります。$1,500の昇給は時給約$0.72です。時給の小さな昇給は、特に時給が低いほど、パーセントで見ると思ったより大きくなります。
| 1時間あたりの昇給額 | 時給$18.00の場合 | 年額(フルタイム) |
|---|---|---|
| $0.50 | 2.8% | $1,040 |
| $1.00 | 5.6% | $2,080 |
| $1.50 | 8.3% | $3,120 |
| $2.00 | 11.1% | $4,160 |
給与に定期的な残業代が含まれるなら、残業代の単価は通常の賃金の1.5倍なので、昇給で残業代の単価も上がります。その仕組みは残業代のガイドで紹介しています。
必要な昇給率や、2回続けての昇給はどう計算しますか?
同じ式を逆に使います。年収$50,000で$55,000を目指すなら、必要な昇給率は($55,000 − $50,000)÷ $50,000 = 10%です。パーセントがわかれば、その要求が通常の範囲内なのか、昇進に近いものなのかが見えてきます。
2回続けての昇給は、単純な足し算にはなりません。2回目はすでに上がった給与に対するパーセントだからです。3%の昇給の後に4%の昇給があると、$50,000は$53,560になり、合計の増加は7%ではなく7.12%です。昇給を合わせるには、(1 + 1回目)×(1 + 2回目)を計算して1を引きます。
昇給で毎回の給与はいくら増えますか?
年間の昇給額を給与の支払回数で割ります。毎週払いなら52、2週間ごとなら26、月2回なら24、月1回なら12です。次に税金を考慮します。増えた分には、平均税率ではなく限界税率がかかります。
そのうち2つは、ほとんどの従業員にとって固定です。社会保障税6.2%とメディケア税1.45%、合わせて7.65%です(IRS)。所得税は税率区分、州、W-4によって変わります。おおまかな例として、連邦と州を合わせた税率を15%と仮定し、合計で約22.7%差し引かれるとします。
| 給与の支払頻度 | 1回あたりの総支給額の増加 | おおよその税引後の増加 |
|---|---|---|
| 毎週 | $28.85 | $22.31 |
| 2週間ごと(隔週払い) | $57.69 | $44.63 |
| 月2回(半月払い) | $62.50 | $48.34 |
| 毎月 | $125.00 | $96.69 |
2週間ごとに給与を受け取る場合、$1,500の昇給は1回あたり約$44.63の手取り増になります。昇給が実際より小さく感じられることが多いのはこのためです。401(k)への拠出のように給与の割合で設定された税引前控除も増えるため、手取りはもう少し減りますが、失われるお金ではありません。各行の確認場所は給与明細の読み方のガイドで紹介しています。
昇給は5〜10年でどう複利的に積み上がりますか?
昇給は今後毎年支払われ、その後のパーセントでの昇給はすべて上がった基準額に対して計算されます。一時金のボーナスは1回だけです。$50,000に対する3%の昇給と、1年目は同額の$1,500のボーナスを比べてみましょう。その後の給与は、Mercerの2026年の成果昇給の平均である年3.1%で伸びると仮定します。
| その年の増加額 | 増加額の累計 | 一時金のボーナス | |
|---|---|---|---|
| 1年目 | $1,500 | $1,500 | $1,500 |
| 5年目 | $1,695 | $7,980 | $1,500 |
| 10年目 | $1,974 | $17,275 | $1,500 |
5年後には昇給による累計は$7,980、10年後には$17,275になり、ボーナスより$15,775多くなります。仕事を始めるときの数千ドルがそれほど大切なのも同じ理由です。初任給が$3,000高いことの価値をご覧ください。給与の割合で決まる退職金のマッチングも昇給とともに増えますが、ボーナスはその計算に含まれないことがよくあります。
それでもボーナスには使い道があります。まとまった額で受け取れますし、大きなボーナスなら数年間は小さな昇給を上回ることもあります。雇用主から選択肢を示されたら、在籍する見込みの期間での昇給の累計とボーナスを比べましょう。
喜ぶ前に何を確認すべきですか?
- 物価と比べます。インフレ率を下回る昇給では、昨年の給与より買えるものが減ります。昇給とインフレのチェックは2分でできます。
- 適用日を確認します。給与計算期間の途中から昇給が始まる場合、最初の給与には一部しか反映されないことがあります。
- 新しい最初の給与明細を見ます。1回あたりの総支給額は、年間の昇給額 ÷ 給与の支払回数だけ増えているはずです。
- 市場と比べます。あなたの昇給が転職組の伸びを大きく下回っているなら、次の評価面談で役立つ情報になります。
前提条件:年収$50,000で3%の昇給。フルタイム = 年2,080時間の有給労働時間。税負担 = 社会保障税とメディケア税7.65%に、所得税の合計税率を15%と仮定して加えたもの。その後は転職せず年3.1%の昇給。税引前控除は含みません。一般的な情報であり、税務アドバイスではありません。
よくある質問
3%の昇給はどう計算しますか?
現在の給与に0.03を掛けると増加額が、1.03を掛けると新しい給与が出ます。$50,000なら$1,500の増加で、新しい年収は$51,500です。
時給の昇給を年額に換算するには?
1時間あたりの昇給額に、1年間に働く時間を掛けます。フルタイムは通常40時間 × 52週 = 2,080時間として計算するので、時給$1ごとに税引前で年約$2,080になります。
給与に反映された昇給が思ったより小さいのはなぜですか?
給与に表れるのは、昇給額を支払回数で割り、増えた分にかかる社会保障税、メディケア税、所得税を引いた額です。給与の割合で設定された退職金の拠出も昇給とともに増えます。
ボーナスと昇給はどちらが得ですか?
同じ金額なら、たいていは昇給です。毎年繰り返され、その後のパーセントでの昇給もその上に計算されるからです。ボーナスは1回だけです。ただし短期的には、大きなボーナスが小さな昇給を上回ることもあります。
2026年の一般的な昇給率はどのくらいですか?
Mercerが2026年3月に米国の雇用主を対象に行った調査では、昇給がなかった従業員も含めて、成果昇給の平均は3.1%、昇給全体の平均は3.4%でした。あなた自身の昇給は、雇用主、職務、業績によって変わります。
出典
- Mercer, Annual increases paid out as expected (QuickPulse US Compensation Planning Survey, April 2026) imercer.com
- HR Dive, Salary budgets stable in 2026 at 3.4%: WTW (January 2026) hrdive.com
- IRS, Topic no. 751: Social Security and Medicare withholding rates irs.gov
この記事は一般的な教育情報であり、個人向けの金融アドバイスではありません。計算例の数値は、それぞれに記載した前提条件から計算したもので、予測ではありません。
次のガイドをメールで受け取る
毎週木曜日のPayday Noteと、無料のRaise Kit。